सावधान नेशन न्यूज़
नई दिल्ली, 7 अक्टूबर 2026
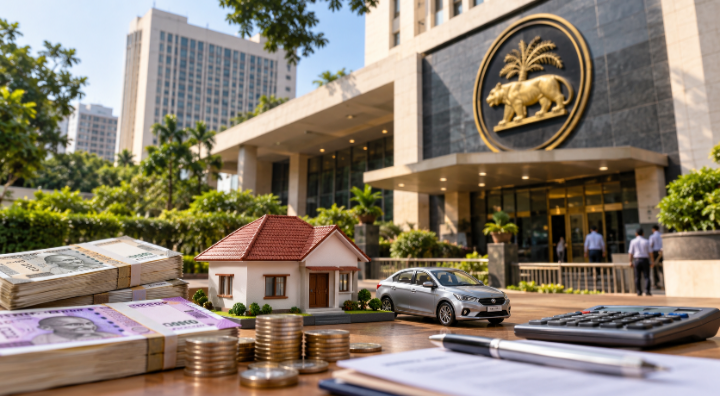
भारतीय रिज़र्व बैंक ने ब्याज दरों को लेकर एक अहम फैसला लिया है। बैंक ने अपनी मुख्य ब्याज दर यानी रेपो दर को 5.25 प्रतिशत से बढ़ाकर 5.50 प्रतिशत कर दिया है। इस फैसले का असर आने वाले समय में घर, गाड़ी और दूसरे कर्ज़ लेने वाले लोगों पर पड़ सकता है। जिन लोगों ने पहले से कर्ज़ ले रखा है, उनकी मासिक किस्त यानी ईएमआई भी बढ़ सकती है। हालाँकि, किस्त में बढ़ोतरी कब होगी और कितनी होगी, यह संबंधित बैंक की ब्याज दरों और कर्ज़ की शर्तों पर निर्भर करेगा।
यह फैसला ऐसे समय में लिया गया है, जब देश में महँगाई को लेकर चिंता बनी हुई है। खाने-पीने की चीज़ों, ईंधन और दूसरी ज़रूरी वस्तुओं की कीमतों में बढ़ोतरी का असर आम लोगों के घरेलू बजट पर पड़ता है। ऐसे में रिज़र्व बैंक के सामने महँगाई पर काबू पाने और देश की आर्थिक तरक्की को बनाए रखने, दोनों की चुनौती रहती है।
रेपो दर क्या होती है?
रेपो दर को आसान भाषा में समझें तो यह वह ब्याज दर है, जिस पर भारतीय रिज़र्व बैंक दूसरे बैंकों को कम समय के लिए पैसा उधार देता है।
बैंकों को जब पैसे की ज़रूरत होती है, तो वे रिज़र्व बैंक से कर्ज़ ले सकते हैं। रेपो दर बढ़ने पर उनके लिए रिज़र्व बैंक से पैसा लेना महँगा हो सकता है। इसका असर बैंकों की अपनी ब्याज दरों पर भी पड़ सकता है। इसके बाद बैंक घर, गाड़ी और व्यक्तिगत ज़रूरतों के लिए दिए जाने वाले कर्ज़ की ब्याज दरों में बदलाव कर सकते हैं।
हालाँकि, इसका मतलब यह नहीं है कि रेपो दर बढ़ते ही हर बैंक अपने सभी कर्ज़ महँगे कर देगा। अलग-अलग बैंक अपनी नीतियों, कर्ज़ की शर्तों और वित्तीय परिस्थितियों के अनुसार फैसला लेते हैं।
आम लोगों की जेब पर क्या असर पड़ेगा?
रेपो दर बढ़ने का सबसे अधिक असर उन लोगों पर पड़ सकता है, जिन्होंने ऐसा कर्ज़ लिया है जिसकी ब्याज दर समय के साथ बदलती रहती है। इसे बदलती ब्याज दर वाला कर्ज़ कहा जाता है।
1. घर के कर्ज़ की किस्त बढ़ सकती है
घर खरीदने के लिए बड़ी रकम का कर्ज़ लेने वाले लोगों को अधिक सावधान रहने की ज़रूरत है। यदि उनके कर्ज़ की ब्याज दर बढ़ती है, तो बैंक उनकी मासिक किस्त बढ़ा सकता है या कर्ज़ चुकाने की अवधि बढ़ा सकता है। दोनों ही स्थितियों में परिवार के बजट पर असर पड़ सकता है।
2. गाड़ी का कर्ज़ महँगा हो सकता है
कार या दूसरी गाड़ी खरीदने के लिए कर्ज़ लेने वाले लोगों पर भी इसका असर पड़ सकता है। लेकिन यह असर इस बात पर निर्भर करेगा कि उनका कर्ज़ किस प्रकार की ब्याज दर पर लिया गया है और बैंक ने अपनी दरों में कितना बदलाव किया है।
3. व्यक्तिगत कर्ज़ लेने वालों को भी ध्यान देना होगा
व्यक्तिगत ज़रूरतों के लिए लिया गया कर्ज़ भी कुछ परिस्थितियों में महँगा हो सकता है। इसलिए नया कर्ज़ लेने से पहले अलग-अलग बैंकों की ब्याज दरों, अतिरिक्त शुल्क और कर्ज़ चुकाने की शर्तों की तुलना करना बेहतर रहेगा।
क्या सभी लोगों की ईएमआई बढ़ जाएगी?
इस सवाल का जवाब है—नहीं, ज़रूरी नहीं।
रेपो दर में बढ़ोतरी के बाद हर व्यक्ति की मासिक किस्त तुरंत बढ़ेगी, ऐसा कहना सही नहीं होगा। जिन लोगों ने निश्चित ब्याज दर पर कर्ज़ लिया है, उनकी ब्याज दर आम तौर पर तय शर्तों के अनुसार स्थिर रहती है। वहीं, बदलती ब्याज दर वाले कर्ज़ में बैंक की दरें बढ़ने पर किस्त या कर्ज़ चुकाने की अवधि में बदलाव हो सकता है।
इसलिए कर्ज़ लेने वालों को अपने बैंक से संपर्क करके यह पता करना चाहिए कि नई दर का उनके कर्ज़ पर क्या असर पड़ेगा।
रेपो दर बढ़ाने का फैसला क्यों लिया गया?
रिज़र्व बैंक की मौद्रिक नीति का एक बड़ा उद्देश्य महँगाई को नियंत्रित रखना और रुपये की क्रय शक्ति को बनाए रखने में मदद करना है। जब अर्थव्यवस्था में कीमतें तेज़ी से बढ़ने लगती हैं, तो ब्याज दरों में बढ़ोतरी के माध्यम से कर्ज़ लेने और खर्च करने की रफ्तार को संतुलित करने की कोशिश की जा सकती है।
इस बार ब्याज दर बढ़ाने के पीछे महँगाई का बढ़ता दबाव, कच्चे तेल की कीमतों में तेजी और दुनिया की आर्थिक परिस्थितियाँ अहम कारण बताए गए हैं। रिज़र्व बैंक ने अपने रुख में भी बदलाव किया है, जिससे संकेत मिलता है कि वह महँगाई पर नियंत्रण को लेकर अधिक सतर्क है।
हालाँकि, ब्याज दर बढ़ाना अपने आप में महँगाई का तुरंत समाधान नहीं है। खाने-पीने की वस्तुओं या ईंधन की कीमतों पर मौसम, उत्पादन, आपूर्ति और अंतरराष्ट्रीय घटनाओं का भी असर पड़ता है।
क्या बचत करने वालों को फायदा होगा?
ब्याज दरें बढ़ने के बाद बैंकों की सावधि जमा यानी एफडी की दरों में बढ़ोतरी की संभावना भी बन सकती है। लेकिन यह लाभ अपने आप नहीं मिलता। हर बैंक अपनी जमा योजनाओं की ब्याज दरों में बदलाव करने या उन्हें पहले की तरह बनाए रखने का फैसला अलग से करता है।
इसलिए जो लोग अपनी बचत एफडी में रखना चाहते हैं, उन्हें अलग-अलग बैंकों की ब्याज दरों और जमा की शर्तों की जानकारी लेनी चाहिए। केवल ब्याज दर देखकर फैसला करने के बजाय यह भी देखना चाहिए कि पैसा कितने समय के लिए जमा रहेगा और समय से पहले निकालने पर क्या शर्तें लागू होंगी।
कर्ज़ लेने वाले लोग अब क्या करें?
इस फैसले के बाद कर्ज़ लेने वाले लोगों को घबराने के बजाय अपने पैसों की योजना पर ध्यान देना चाहिए।
सबसे पहले, अपने बैंक से कर्ज़ की मौजूदा ब्याज दर और नई दर लागू होने की जानकारी लें। इसके बाद महीने की आमदनी और खर्च का हिसाब बनाएँ। यदि किस्त बढ़ती है, तो उसके लिए बजट में जगह रखें। नया कर्ज़ लेने से पहले यह भी देखें कि बढ़ी हुई ब्याज दर पर आप आसानी से किस्त चुका पाएँगे या नहीं।
यदि आपके पास अतिरिक्त बचत है, तो कर्ज़ का कुछ हिस्सा समय से पहले चुकाने के विकल्प पर विचार किया जा सकता है। लेकिन ऐसा करने से पहले किसी भी शुल्क, बचत और दूसरी ज़रूरतों को ध्यान में रखना उचित होगा।
आम लोगों के लिए क्या है इसका मतलब?
रिज़र्व बैंक की ओर से रेपो दर बढ़ाने का फैसला देश की अर्थव्यवस्था और महँगाई को ध्यान में रखकर लिया गया है। इसका उद्देश्य आर्थिक परिस्थितियों के बीच संतुलन बनाए रखना है। लेकिन इसका असर अलग-अलग लोगों पर अलग-अलग हो सकता है।
कर्ज़ लेने वालों को ब्याज दरों पर नज़र रखनी चाहिए, जबकि बचत करने वालों को बैंकों की जमा योजनाओं में होने वाले बदलावों की जानकारी लेनी चाहिए। सबसे अहम बात यह है कि रेपो दर बढ़ने का मतलब हर व्यक्ति की ईएमआई में तुरंत बढ़ोतरी होना नहीं है।
निष्कर्ष: भारतीय रिज़र्व बैंक ने 7 अक्टूबर 2026 को रेपो दर 5.25 प्रतिशत से बढ़ाकर 5.50 प्रतिशत कर दी है। इससे बदलती ब्याज दर वाले कर्ज़ महँगे हो सकते हैं और कुछ लोगों की मासिक किस्त बढ़ सकती है। लेकिन वास्तविक असर बैंक की दरों और कर्ज़ की शर्तों पर निर्भर करेगा। इसलिए किसी भी निष्कर्ष पर पहुँचने से पहले अपने बैंक से सही जानकारी लेना ज़रूरी है।
सावधान नेशन न्यूज़…